Ein Wasserschaden entsteht selten dann, wenn es gerade passt. Meist steht das Wasser in der Nacht im Keller, läuft hinter der Fassade die Wand hinunter oder zeigt sich als feuchter Fleck an der Decke des Obergeschosses. In diesem Moment entscheidet sich, ob die Versicherung den Schaden trägt - und zwar nicht erst bei der Regulierung, sondern bereits bei der Meldung. Wer als Eigentümer, Vermieter oder Hausverwaltung weiß, was sofort zu tun ist, welche Nachweise zählen und wie Sanierung und Schadenbearbeitung ineinandergreifen, verliert weniger Zeit und weniger Geld. Die folgenden Fragen decken die Punkte ab, die in der Praxis am häufigsten Unsicherheit auslösen.
Welche Fristen gelten, wenn Sie einen Wasserschaden melden müssen?
In der Wohngebäude- und Hausratversicherung gilt durchgängig das Prinzip der unverzüglichen Anzeige. "Unverzüglich" bedeutet nicht "sofort am selben Abend", aber es bedeutet ohne schuldhaftes Zögern - in der Regel innerhalb von wenigen Tagen. Wer wochenlang wartet, bis der Fleck größer wird, riskiert, dass der Versicherer die Übernahme ganz oder teilweise ablehnt.
Wichtig ist die Unterscheidung zwischen zwei Vorgängen: der Schadenmeldung beim Versicherer und der Schadenminderung vor Ort. Die Minderung duldet keinen Aufschub. Wasser abstellen, Strom im betroffenen Bereich sichern, Möbel und Lagergut räumen, provisorisch trocknen - das ist Pflicht, unabhängig davon, ob die Meldung schon raus ist. Wer den Schaden zunächst begrenzt und parallel dokumentiert, handelt richtig.
Was sollten Eigentümer sofort dokumentieren?
Die Dokumentation ist der eigentliche Kern der Schadensmeldung. Was nicht belegt ist, wird im Zweifel nicht ersetzt. Bewährt hat sich eine einfache Reihenfolge:
Zuerst die Ursache so weit wie möglich eingrenzen und fotografieren: das defekte Rohr, die undichte Fuge, das beschädigte Dachfenster, den Rückstau im Ablauf. Danach die betroffenen Flächen in der Übersicht und im Detail aufnehmen, mit einem Gegenstand als Größenvergleich. Anschließend die betroffenen Einbauten und Gegenstände einzeln erfassen - Bodenbelag, Dämmung, Trockenbaudecken, Möbel, Elektroinstallation.
Hilfreich sind außerdem Notizen zu Zeitpunkt der Entdeckung, vermuteter Ursache, bereits ergriffenen Maßnahmen und den beteiligten Personen. Wer Handwerker oder Fachbetriebe beauftragt, sollte deren Namen, Ankunftszeit und ausgeführte Arbeiten festhalten. Rechnungen und Angebote gehören in denselben Ordner.
Welche Nachweise verlangt die Versicherung in der Regel?
Je nach Sparte und Vertrag unterscheiden sich die Anforderungen, ein Grundstock kehrt jedoch fast immer wieder: eine schriftliche Schadensmeldung mit Datum und Schilderung des Hergangs, Fotos und gegebenenfalls Videos, eine Aufstellung der beschädigten Sachen mit Anschaffungswert oder Zeitwert, Kostenvoranschläge oder Rechnungen für Reparatur und Trocknung sowie - bei größeren Schäden - eine fachliche Stellungnahme zur Ursache.
Bei Leitungswasserschäden im Gebäude kommt häufig ein Gutachten oder zumindest eine fachliche Feststellung zur Ursache hinzu, weil der Versicherer zwischen bestimmungswidrig ausgetretenem Leitungswasser, Eindringen von Regenwasser und Grundwasser unterscheiden muss. Diese Abgrenzung ist entscheidend: Nicht jedes Wasser im Gebäude ist automatisch ein Leitungswasserschaden, und nicht jede Ursache ist in jeder Police gedeckt.
Was gehört in die schriftliche Schadensmeldung?
Eine gute Meldung ist kurz, aber vollständig. Sie nennt Versicherungsnummer und Objekt, Datum und Uhrzeit der Entdeckung, eine sachliche Beschreibung des Hergangs, die vermutete Ursache, die betroffenen Räume und Bauteile sowie die bereits eingeleiteten Sofortmaßnahmen. Ein Satz zur Höhe des vorläufigen Schadens hilft, ersetzt aber keine Belegliste.
Vermeiden sollten Sie zweierlei: Schuldzuweisungen an Dritte, solange die Ursache nicht geklärt ist, und eigene Schadensbeseitigung ohne Rücksprache, bevor der Versicherer die Schadenstelle freigegeben hat. Beides kann die Regulierung erschweren. Bei akuter Gefahr - etwa durchfeuchtete Elektrik oder drohende Folgeschäden - gehen Sicherungsmaßnahmen selbstverständlich vor; dokumentieren Sie sie nur sauber.
Wie spielen Trocknung, Sanierung und Schadenregulierung zusammen?
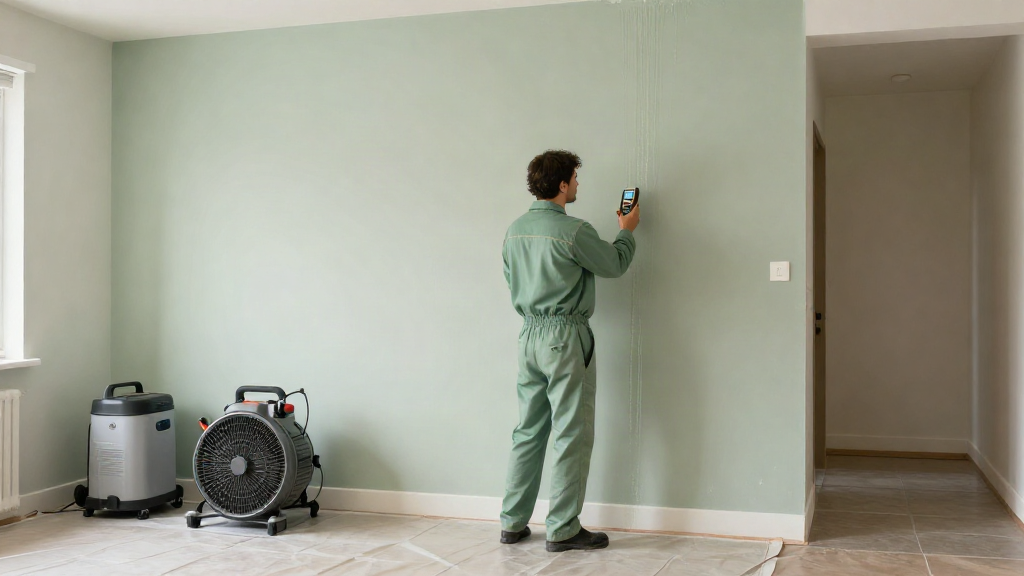
Trocknung ist kein Nebenschauplatz, sondern der teuerste und zeitkritischste Teil vieler Wasserschäden. Wird zu spät oder falsch getrocknet, entstehen Schimmel und Bauschäden, die deutlich über den ursprünglichen Schaden hinausgehen. Gleichzeitig ist die Trocknung ein Kostenfaktor, den der Versicherer prüft - deshalb sollte das Trocknungskonzept nachvollziehbar sein: welche Räume, welche Geräte, welche Messwerte, welcher Zeitraum.
In der Praxis läuft beides parallel. Die Regulierung braucht belastbare Zahlen, die Sanierung braucht Tempo. Ein Fachbetrieb, der Feuchtemessungen dokumentiert, Trocknungsverläufe protokolliert und die Ergebnisse in einer Form liefert, die der Versicherer akzeptiert, verkürzt beide Wege. Genau hier liegt der Vorteil einer Begutachtung und Ausführung aus einer Hand: Die Werte, die zur Schadenbewertung nötig sind, entstehen ohnehin bei der Arbeit.
Wann ist ein Baugutachten sinnvoll?
Ein Gutachten wird dann zum Thema, wenn die Ursache strittig ist, wenn mehrere Gewerke betroffen sind oder wenn sich Schimmel trotz Trocknung weiter ausbreitet. Es klärt die Ursache, grenzt Leitungswasser von eindringender Feuchte ab und liefert eine belastbare Grundlage für die Regulierung - und für die Entscheidung, welche Sanierung überhaupt notwendig ist. Bei Verdacht auf Asbest in alten Baustoffen oder auf belastete Luftkeime kommt die Schadstoffbewertung hinzu.
Häufige Fehler bei der Schadensmeldung
Drei Fehler tauchen immer wieder auf. Erstens: erst sanieren, dann melden - damit sind Ursache und Schadensbild nicht mehr belegbar. Zweitens: nur Fotos vom Endzustand nach dem Aufräumen, ohne die betroffenen Bauteile im Originalzustand. Drittens: die Trocknung ohne Messprotokoll laufen lassen, sodass im Nachhinein niemand belegen kann, ob der Aufwand angemessen war.
Fazit
Wasserschaden Versicherung melden heißt: schnell handeln, sorgfältig dokumentieren und die Ursache klären lassen, bevor Fakten verschwinden. Wer Sofortmaßnahmen von der Meldung trennt, Belege vollständig sammelt und Trocknung sowie Sanierung nachvollziehbar plant, schafft die Grundlage für eine Regulierung ohne Nachverhandlungen. Wenn Sie unsicher sind, ob Ihre Unterlagen ausreichen oder ob ein Gutachten nötig ist, lohnt sich eine kurze fachliche Einschätzung, bevor der Schaden weiter voranschreitet.